2024年物联网与智能设备五大趋势 从连接爆炸到智能下沉
2024年,物联网(IoT)不再只是“把东西连上网”的故事。经历了前几年的芯片短缺、供应链震荡和AI大模型爆发,这一年的主线变成了:连接规模继续膨胀,但价值重心从“连接”转向“智能”与“效率”。全球物联网设备销售依然强劲,但增长引擎正在切换。
趋势一:物联网设备销售总量继续攀升,但结构分化明显
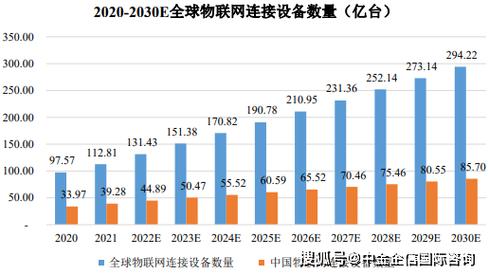
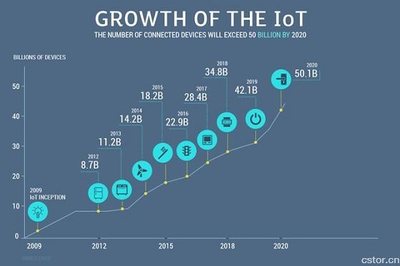
根据多家市场研究机构的预测,2024年全球物联网连接设备数量已超过180亿台,同比增速保持在15%左右。其中,消费级设备(智能家居、可穿戴、智能音箱)仍占据最大出货量份额,但增速放缓至个位数。真正拉动销售的是企业级和工业级物联网设备——包括工业传感器、边缘网关、智能电表、车队追踪器和医疗监控设备。
值得关注的是,单纯“联网”的设备正在贬值。“内置AI能力的物联网设备”溢价明显,买家愿意为能在本地做判断、减少云端依赖的设备多付15%–30%的费用。换句话说,2024年卖得好的物联网设备,不再是“能连手机”,而是“能自己思考”。
趋势二:边缘AI与物联网融合,轻量级大模型开始装机
2024年最显著的技术趋势是边缘AI。芯片厂商推出更多集成NPU的低功耗IoT芯片,让摄像头、传感器和可穿戴设备能在本地小算力下运行视觉识别、异常检测和语音唤醒。微软、谷歌和高通都在推动“端侧小模型”在物联网设备上的部署。
对销售的影响很直接:过去卖出10个普通传感器,利润不如卖出1个带AI推理能力的智能节点。工业领域尤为突出,预测性维护传感器、AI质检摄像头和自主移动机器人的ASP(平均售价)上涨,带动了物联网设备销售额的整体提升。
趋势三:Matter 1.2与统一标准落地,智能家居设备进入换机周期
2024年是Matter标准真正开始“可用”的一年。Matter 1.2版本增加了对更多设备类型的支持,包括冰箱、洗衣机、洗碗机、烟雾报警器和空气质量传感器。苹果、谷歌、亚马逊和三星的 ecosystems 开始更深度的互联,跨品牌配网成功率明显改善。
这是一个对销售极重要的变化:早期智能家居用户开始批量更换旧设备,替换成支持Matter的新品。智能家居设备销售在2024年下半年出现一波小高峰——摄像头、智能锁、照明和传感器是主要的换机品类。但价格战依然激烈,白牌设备和品牌设备价差进一步拉大。
趋势四:5G RedCap和卫星物联网,推动工业与远程场景落地
5G RedCap( Reduced Capability)在2024年进入规模商用。它为不需要超高带宽和超低时延的物联网设备提供了更低成本、更低功耗的5G连接方案。可穿戴设备、工业传感器、视频监控和智能电网是首批受益领域。模块价格已经从数百美元快速下降到50美元以下,触发了新一轮设备换新
卫星物联网也从概念走向销售。2024年有几家低轨卫星公司开放物联网连接服务,让偏远地区的农业传感器、环境监测和物流追踪设备实现“永远在线”。这直接带动了特种物联网设备的出货——特别是带卫星回传能力的资产追踪器。
趋势五:安全与合规成为采购门槛,物联网安全设备销售爆发
欧盟《网络弹性法案》和美国IoT安全标签计划在2024年加速落地,大量不合规的低价设备被挤出公共采购和品牌渠道。企业开始为“安全的设备”额外付费。设备身份认证芯片、固件防篡改网关和零信任接入硬件在2024年销量大增。
在中国市场,NFRA(网络关键设备和网络安全专用产品目录)执行趋严,满足安全等级要求的物联网设备售价更高,但也更受政府采购和大型企业欢迎。安全意识第一次超过“低价”——物联网设备销售的平均客单价因此提升了8%左右。
对2024年物联网设备销售的
总量增长没有悬念,但“活得好的”已经不是最便宜的设备,而是最具“感知+推断+安全+标准兼容”的立体能力产品。边缘AI和集成的服务订阅正在提升单台IoT设备的ARPU值。2024年底,能看到一个明确的分化:单纯上网的物联网模组走向巨量低利;真正的智能物联网节点,尝到了智能化与标准统一的红利。两者都在增长,却不是同一门生意。
如若转载,请注明出处:http://www.aokesikf.com/product/17.html
更新时间:2026-10-25 00:17:32